ANZEIGE
Neuer Job, große Pläne, vielleicht eine Familie: Es gibt genug Dinge, für die du heute Geld brauchst. Die Rente fühlt sich da noch weit weg an. Doch die gesetzliche Rente allein wird für viele nicht reichen, um den gewohnten Lebensstandard zu finanzieren. Wer sich früh mit privater Vorsorge beschäftigt, kann langfristig Vermögen aufbauen und die eigene finanzielle Zukunft mitgestalten. Ab 2027 gelten neue Regeln für die staatlich geförderte Altersvorsorge. Was dahintersteckt und welche Möglichkeiten sich für dich ergeben, erfährst du hier.
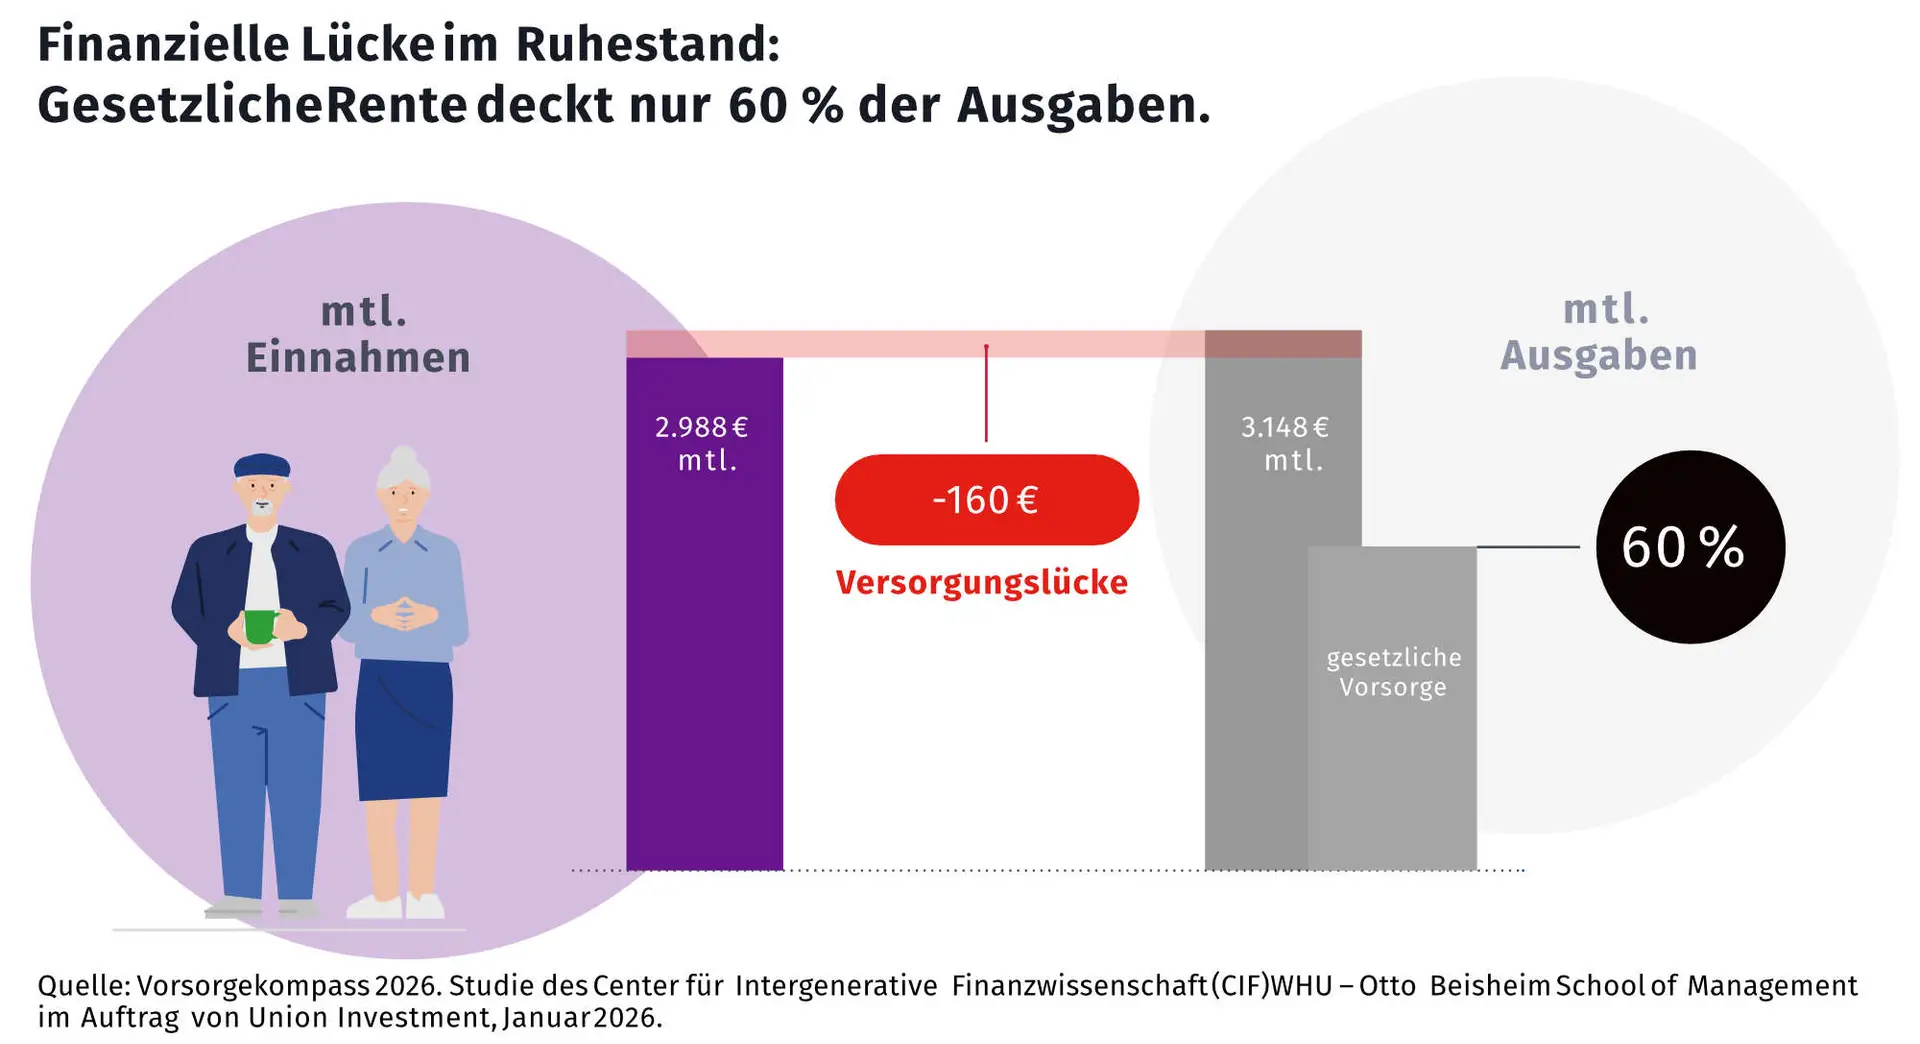
Reisen, Freunde treffen, ins Kino gehen oder spontan einen Kurztrip planen: Auf vieles davon möchtest du vermutlich auch im Ruhestand nicht verzichten. Doch wie viel Geld brauchst du dann eigentlich? Das hängt davon ab, wie du dir dein Leben vorstellst. Ohne eine private Ergänzung zur gesetzlichen Rente kann eine spürbare Lücke zwischen Einnahmen und Ausgaben entstehen.
Der „Vorsorgekompass 2026“ des Center für Intergenerative Finanzwissenschaft an der WHU hat unterschiedliche Ruhestandsprofile untersucht. Die von Union Investment in Auftrag gegebene Studie zeigt: Bei heutigen Ruheständlern deckt die gesetzliche Rente nur 60 Prozent der Ausgaben.
Die gute Nachricht: Du kannst selbst etwas für später tun. Wer früh anfängt und verschiedene Vorsorgemöglichkeiten kombiniert, kann eine mögliche Rentenlücke verkleinern. Regelmäßige Sparbeiträge eröffnen die Chance, langfristig an der Entwicklung der Kapitalmärkte teilzuhaben. Und das schon ab 25 Euro im Monat.
Ein wichtiger Faktor ist die Zeit. Beim Zinseszinseffekt können nicht nur deine Einzahlungen Erträge erzielen: Bleiben bereits erwirtschaftete Erträge angelegt, können auch sie neue Erträge bringen. Über viele Jahre kann das einen Unterschied machen. Garantiert ist eine positive Wertentwicklung allerdings nicht.
Deshalb ist Altersvorsorge kein Thema, das erst kurz vor der Rente beginnt. Im Idealfall begleitet sie uns bereits von der Kindheit an und kann immer wieder an die eigene Lebenssituation angepasst werden.
Neben dem klassischen Sparbuch sollten beim Vermögensaufbau Fonds und Aktien eine große Rolle spielen. Denn sie können deutlich mehr Renditechancen haben. Doch sollte man einfach loslegen, ohne sich vorher zu informieren? Lieber nicht. Kerstin Knoefel, Mitglied der Geschäftsführung bei Union Investment, empfiehlt bei einer Geldanlage am Kapitalmarkt: „Wer Vermögen aufbauen möchte, braucht vor allem einen Plan, einen langen Anlagehorizont und ein Verständnis für Chancen und Risiken.“
Welche Form der Altersvorsorge zu dir passt, hängt unter anderem von deiner finanziellen Situation, deinem Anlagehorizont und deiner Risikobereitschaft ab. Ein persönliches Beratungsgespräch kann bei dieser Entscheidung Orientierung geben. In den Volksbanken und Raiffeisenbanken sowie anderen genossenschaftlichen Banken stehen dafür Berater*innen vor Ort zur Verfügung. Sie arbeiten eng mit Union Investment zusammen und können auf deren langjährige Erfahrung im Kapitalmarktgeschäft und in der privaten Altersvorsorge zurückgreifen.
Gerade im Hinblick auf die neuen Regeln ab 2027 lässt sich so klären, welche Möglichkeiten für dich infrage kommen.
Die Bundesregierung schlägt ab Januar 2027 ein neues Kapitel der privaten Altersvorsorge auf. Neben der Frühstartrente für Kinder wird es das Altersvorsorgedepot geben. Die Idee hinter dem Altersvorsorgedepot: Du kannst künftig einfacher mit staatlicher Förderung in Fonds und ETFs investieren und so am Kapitalmarkt für später vorsorgen.
Im neuen Fördersystem können die staatlichen Zulagen höher ausfallen als beim bisherigen Riester-Modell. Ein Beispiel: Zahlst du im Jahr 360 Euro selbst ein, erhältst du bei entsprechender Förderberechtigung 180 Euro Grundzulage. Das entspricht 50 Prozent deines Beitrags. Bei 1.800 Euro Eigenbeitrag sind bis zu 540 Euro Grundzulage pro Jahr möglich.
Hast du Kinder, kommt eine Kinderzulage von bis zu 300 Euro pro Kind und Jahr dazu. Und wer vor dem 25. Geburtstag einen förderfähigen Vertrag abschließt und den gesetzlichen Mindesteigenbeitrag zahlt, kann einmalig einen Berufseinsteigerbonus von 200 Euro erhalten.
Union Investment ist Marktführer bei der staatlich geförderten privaten Altersvorsorge und hat angekündigt, beim neuen Altersvorsorgedepot neben einem Standardprodukt eine aktiv gemanagte Lösung anzubieten. Diese soll es in zwei Varianten geben: ohne Garantie und mit einer 100-Prozent-Garantie. Bei letzterer sind die eingezahlten Beiträge und staatlichen Zulagen zum Ende der Ansparphase abgesichert.
Unter dem Namen „UniVorsorge“ sollen die Angebote ab Anfang 2027 exklusiv über die genossenschaftlichen Banken erhältlich sein. Mehr Informationen gibt es hier:
Ein paar Klicks in einer App, und die Altersvorsorge ist erledigt? Klingt unkompliziert. Doch was heute zu deinem Leben passt, muss nicht für immer die richtige Lösung sein. Genau deshalb kann persönliche Beratung sinnvoll sein. Alberto del Pozo, Leiter Vorsorge und Kooperationen bei Union Investment, ist überzeugt: Ein gutes Altersvorsorgeprodukt sollte zur persönlichen Lebenssituation passen und sich anpassen lassen, wenn das Leben eine andere Richtung einschlägt.
Ein Jobwechsel, Teilzeit oder Elternzeit, eine Hochzeit, die Geburt eines Kindes, eine Scheidung oder der Tod des Partners beziehungsweise der Partnerin: Solche Veränderungen können Einfluss auf deine Vorsorge und staatliche Förderung haben. Deshalb sollten sie im Vertrag berücksichtigt und korrekt erfasst werden können.
„Daher ist es wichtig, nicht nur auf die Kosten zu schauen, sondern einen Anbieter zu wählen, der langjährige Erfahrung hat, für Fragen jederzeit erreichbar ist und hilft, die Vorsorge regelmäßig zu überprüfen. So kann auf Veränderungen passend reagiert und die langfristige Planung im Blick gehalten werden“, so del Pozo.
Union Investment arbeitet als Teil der Genossenschaftlichen FinanzGruppe eng mit den rund 670 Volksbanken und Raiffeisenbanken zusammen. Dabei steht die persönliche Begleitung in Finanzfragen im Mittelpunkt – auf Augenhöhe und von Mensch zu Mensch.
Für deine Altersvorsorge musst du nicht sofort große Summen zurücklegen. Wichtiger ist, deine Möglichkeiten früh kennenzulernen, regelmäßig zu sparen und die Entwicklung im Blick zu behalten. Wer die Chancen des Kapitalmarkts, staatliche Förderung und passende Beratung nutzt, kann schon heute eine Grundlage für den langfristigen Vermögensaufbau schaffen und spätere Entscheidungen ein Stück unabhängiger treffen.
Mehr Informationen rund um das Thema Altersvorsorge und mit Investmentfonds Geld ansparen unter www.union-investment.de. Kapitalmarktanlagen sind mit Risiken verbunden.
Präsentiert von
Bilder: gettyimages.de
Die Inhalte auf dieser Seite wurden von der Ströer Content Group Sales GmbH in Zusammenarbeit mit Union Investment Management GmbH, Weißfrauenstr. 7, 60311 Frankfurt am Main, erstellt.
Sie sehen gerade einen Platzhalterinhalt von Instagram. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr Informationen